


CGD mobile
4,462.00 Avaliações
Especificações do aplicativo
- Versão
- 4.8.6
- Atualizado em
- Licença
- Free
- Downloads
- 100.000+
- Desenvolvedor
- Caixa Geral de Depósitos, SA
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise por AppCompare
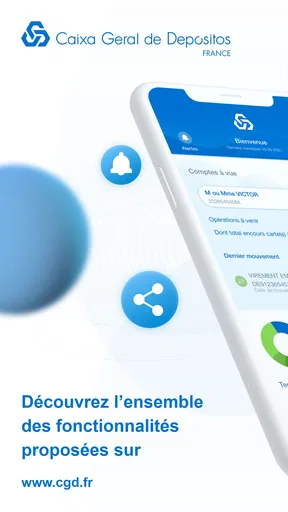
Quando preciso de tratar de tarefas bancárias enquanto estou fora de casa, valorizo sobretudo duas coisas: perceber rapidamente o que estou a fazer e sentir que mantenho o controlo em cada passo. Foi com esse critério que experimentei o CGD mobile, a aplicação de banca móvel da Caixa Geral de Depósitos, SA para clientes da CGD França. É uma app financeira gratuita, com classificação etária PEGI 3, e a proposta é bastante direta: levar as operações bancárias essenciais para o telemóvel sem obrigar o utilizador a recorrer sempre ao computador ou a uma agência.
A primeira impressão é de uma ferramenta prática, pensada para quem já tem uma relação bancária com a Caixa e quer acompanhá-la no dia a dia. Não é uma app de orçamento independente, nem tenta substituir todas as ferramentas de gestão financeira pessoal. O seu valor está mais na proximidade com a conta e na possibilidade de consultar ou tratar assuntos bancários no momento em que surgem. Para mim, essa distinção é importante: quem procura controlo detalhado de despesas entre vários bancos talvez encontre soluções mais adequadas noutra categoria.
Uma app bancária para decisões rápidas e conscientes
O CGD mobile é desenvolvido pela Caixa Geral de Depósitos, SA e aparece na categoria de finanças. A aplicação foi lançada a 5 de março de 2014, o que ajuda a explicar a sua presença consolidada em vez de ser uma experiência recém-chegada ao mercado. A versão atual é a 4.8.6 e requer Android 7.1 ou superior. Na prática, isto significa que vale a pena verificar a versão do sistema antes de tentar instalar, especialmente em telemóveis mais antigos.
A receção na loja é positiva, com uma média de 4,4 baseada em cerca de 3,7 mil classificações, além de mais de 100 mil instalações. Estes números não substituem a experiência individual, mas indicam que existe uma base real de utilização. Também ajudam a colocar a app no seu devido lugar: não é uma ferramenta experimental, mas uma solução de banca móvel dirigida a clientes que querem aceder aos serviços da CGD França através do smartphone.
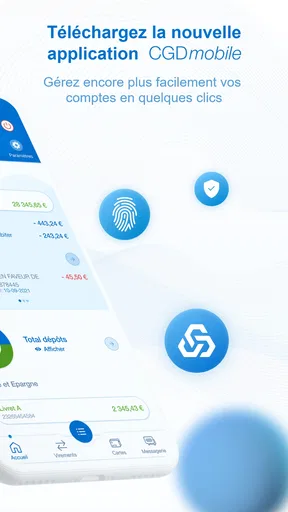
O cenário mais fácil de imaginar é simples. Estou numa loja, verifico o saldo antes de pagar e quero evitar abrir o computador apenas para confirmar se uma despesa cabe no orçamento do mês. Noutro momento, posso precisar de acompanhar uma movimentação recente ou esclarecer se uma operação já apareceu na conta. Ter a aplicação instalada reduz esse atrito. A vantagem não está em transformar uma tarefa bancária numa experiência divertida; está em encurtar o caminho entre a dúvida e a informação de que preciso.
Ao mesmo tempo, uma app bancária exige mais atenção do que uma aplicação comum. Um toque mal interpretado, uma sessão deixada aberta ou uma confirmação feita sem ler pode ter consequências mais sérias. Por isso, a minha recomendação é usar o CGD mobile com uma rotina cuidadosa: abrir apenas quando necessário, confirmar todos os detalhes antes de validar qualquer ação e sair da aplicação quando terminar, sobretudo num dispositivo partilhado.
Confiança começa antes da primeira operação
Em aplicações financeiras, a confiança não deve basear-se apenas no nome do banco ou na aparência do ecrã. Eu começo por confirmar se estou a instalar a aplicação correta, se o nome do programador corresponde à instituição esperada e se o sistema operativo é compatível. Neste caso, a identificação do developer como Caixa Geral de Depósitos, SA dá um ponto de referência claro para evitar aplicações imitadoras ou resultados confusos na pesquisa.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Também considero positivo o facto de o produto se apresentar sem custo de instalação. “Gratuita” não significa que todas as operações bancárias associadas à conta sejam necessariamente gratuitas, por isso não interpreto essa indicação como uma promessa sobre comissões. Significa apenas que descarregar a app não exige um pagamento. Para decisões financeiras, esta diferença é essencial e evita criar expectativas erradas.
A idade PEGI 3 mostra que a aplicação não é classificada como conteúdo impróprio para crianças, mas isso não quer dizer que uma criança deva utilizá-la sozinha. O acesso a serviços bancários envolve responsabilidade e credenciais pessoais. Na minha opinião, a classificação etária deve ser lida como uma indicação sobre conteúdo, não como uma recomendação para partilhar o acesso com menores ou com outras pessoas.
Outro ponto de confiança é manter o telemóvel atualizado dentro do que a aplicação suporta. Como o requisito mínimo é Android 7.1, quem usa um aparelho antigo pode conseguir instalar, mas deve pensar também no estado geral de segurança do próprio dispositivo. Uma aplicação bancária não consegue compensar um telefone abandonado pelo fabricante, com bloqueio fraco ou utilizado sem proteção básica. A decisão correta não é apenas “a app instala?”; é “o meu ambiente é apropriado para operações financeiras?”
Controlo visível vale mais do que automatismos
Na utilização de uma app bancária, procuro sinais de que o utilizador consegue perceber o que está a acontecer. Antes de confirmar uma ação, leio o destinatário, o montante e qualquer indicação apresentada no ecrã. Mesmo quando a operação parece rotineira, esta pausa evita o erro mais comum das interfaces móveis: tocar depressa demais porque já se conhece o caminho.
O CGD mobile faz mais sentido para quem prefere acompanhar manualmente a sua relação com a conta. Em vez de confiar numa aplicação externa que reúne informação de várias instituições, o utilizador fica dentro do ecossistema do seu banco. Essa escolha pode ser mais simples para quem tem apenas uma relação bancária principal e não quer autorizar uma ferramenta agregadora a organizar os seus dados financeiros.
Por outro lado, essa mesma concentração pode ser uma limitação. Se eu tiver contas em vários bancos, investimentos espalhados ou despesas que quero categorizar automaticamente, uma app de gestão financeira independente pode oferecer uma visão mais ampla. O CGD mobile não deve ser escolhido apenas porque é gratuito; deve ser escolhido porque a ligação direta à CGD França corresponde ao que realmente preciso.
Um hábito que considero particularmente útil é separar consulta de ação. Primeiro verifico a informação e só depois decido se é necessário fazer alguma coisa. Esta abordagem reduz a probabilidade de iniciar uma operação por impulso. Também torna mais fácil detetar algo inesperado antes de avançar. Em finanças, uma app rápida é útil, mas uma app que permite parar e rever é ainda mais importante.
Os momentos em que os dados merecem mais cuidado
O telemóvel acompanha-nos para todo o lado, e isso cria uma vantagem e um risco. A vantagem é poder consultar assuntos bancários no momento certo. O risco é abrir a aplicação em locais públicos, numa rede que não controlamos, ou com pessoas a observar o ecrã. Eu evitaria tratar de operações sensíveis numa fila, num transporte cheio ou num espaço onde alguém consiga ver o código de acesso, o saldo ou os dados apresentados.
Também não guardaria capturas de ecrã de informação bancária na galeria. Mesmo que pareça uma forma cómoda de consultar um comprovativo, a imagem pode ficar acessível a outras aplicações, a cópias de segurança ou a qualquer pessoa com acesso ao telefone. Quando preciso de registar alguma informação, prefiro utilizar uma nota sem dados completos ou consultar novamente a aplicação mais tarde.
Outro cuidado é o desbloqueio do próprio aparelho. Se o telefone utiliza um código muito simples, está configurado para desbloquear automaticamente ou é emprestado com frequência, a app passa a depender de uma barreira fraca. Eu usaria um método de bloqueio pessoal e evitaria deixar o dispositivo desbloqueado sobre uma mesa. Isto não é uma característica específica da aplicação, mas faz parte da segurança real de qualquer serviço bancário móvel.
As permissões merecem ser lidas no momento da instalação e sempre que o sistema as voltar a apresentar. Não assumo que uma permissão é necessária só porque a app é de um banco, nem concluo que uma aplicação é insegura apenas por pedir acesso que não compreendi. O procedimento mais responsável é verificar o pedido, perceber a sua finalidade visível e recusar o que não fizer sentido para a tarefa. Se uma função deixar de funcionar depois dessa escolha, posso reavaliar conscientemente em vez de aceitar tudo por hábito.
Da mesma forma, não partilharia credenciais através de mensagens, chamadas ou páginas abertas a partir de links inesperados. Uma app oficial não elimina tentativas de fraude fora dela. Se receber uma comunicação urgente a pedir dados, eu fecharia a mensagem e entraria diretamente na aplicação ou contactaria o banco através de um canal conhecido. A pressa é precisamente o ambiente em que uma pessoa deixa de confirmar detalhes.
Onde a experiência é conveniente e onde exige paciência
A maior força do CGD mobile é a conveniência para o cliente que quer uma ligação direta à sua banca. Em vez de esperar por estar diante de um computador, posso consultar a situação financeira no dispositivo que já tenho comigo. Para uma pessoa que vive entre trabalho, deslocações e tarefas familiares, essa disponibilidade pode poupar tempo real, sobretudo quando a dúvida é pequena mas precisa de uma resposta imediata.
A app também é adequada para quem prefere uma experiência focada. Não preciso de uma plataforma cheia de gráficos, recomendações ou categorias se a minha prioridade é acompanhar a conta e lidar com tarefas bancárias sem distrações. Nesse sentido, uma solução ligada ao banco pode parecer mais previsível do que uma aplicação financeira genérica que tenta reunir muitos serviços num só lugar.
A desvantagem é que uma experiência focada pode parecer limitada a quem espera ferramentas de análise. Utilizadores que gostam de dividir despesas por categorias, estabelecer metas, comparar meses ou juntar contas de várias instituições devem avaliar se a banca móvel tradicional chega para esse objetivo. Eu não escolheria o CGD mobile como única ferramenta de organização financeira se o meu problema principal fosse compreender padrões de consumo.
Há ainda uma limitação prática que afeta qualquer app bancária: a dependência do telefone, da ligação disponível e do acesso correto à conta. Se o aparelho estiver sem bateria, incompatível ou bloqueado por uma falha de acesso, a conveniência desaparece no momento em que é mais necessária. Por isso, não faria da aplicação o único meio para resolver assuntos importantes. Guardaria os canais oficiais de apoio do banco e saberia onde procurar ajuda sem depender exclusivamente do telemóvel.
Para quem muda frequentemente de dispositivo, a instalação também deve ser tratada com método. Eu removeria a aplicação do telefone antigo apenas depois de confirmar que o acesso funciona no novo, e nunca enviaria códigos ou credenciais para facilitar a configuração. A troca de aparelho é um daqueles momentos em que a vontade de “despachar” tudo pode levar a escolhas pouco cuidadosas.
Quem beneficia mais desta escolha
Eu recomendaria o CGD mobile a um cliente da CGD França que faz consultas regulares, quer acompanhar a conta durante o dia e valoriza uma solução oficial ligada ao seu banco. Também pode ser uma boa escolha para quem não quer utilizar agregadores financeiros e prefere manter a informação dentro da aplicação da própria instituição. A gratuitidade da app torna o primeiro passo simples, desde que o telemóvel cumpra o requisito mínimo e o utilizador mantenha expectativas realistas sobre eventuais custos dos serviços bancários.
Vejo menos vantagem para alguém que procura uma central financeira completa. Se o objetivo for juntar várias contas, produzir relatórios detalhados ou acompanhar um orçamento familiar com muitas categorias, uma aplicação especializada pode ser melhor. Essa pessoa pode continuar a usar a app do banco para operações diretas e escolher outra ferramenta para análise, mas não deve esperar que uma aplicação de mobile banking substitua um sistema completo de planeamento.
Também teria cautela em recomendá-la a alguém que partilha o telemóvel, não consegue manter o sistema atualizado ou costuma aceitar permissões e pedidos de acesso sem ler. O problema, nesse caso, não é apenas a aplicação; é a combinação entre comportamento, dispositivo e dados financeiros. Uma ferramenta bancária só é conveniente quando o contexto de utilização é controlado.
Uma rotina simples para usar melhor a aplicação
Na minha utilização, a melhor forma de tirar partido de uma app deste tipo é criar uma pequena sequência. Primeiro, desbloqueio o telefone num local discreto. Depois, abro a aplicação diretamente, sem seguir links recebidos por mensagens. Consulto o que preciso, revejo cuidadosamente qualquer operação que esteja prestes a confirmar e termino a sessão sem deixar o ecrã exposto.
Quando vejo uma movimentação que não reconheço, não tento resolver tudo por impulso. Faço uma verificação calma do contexto, confirmo se não se trata de uma operação recente que ainda não associei ao nome apresentado e, se a dúvida continuar, recorro ao apoio oficial da Caixa. O valor da aplicação está em dar-me informação rapidamente; a decisão seguinte deve continuar a ser ponderada.
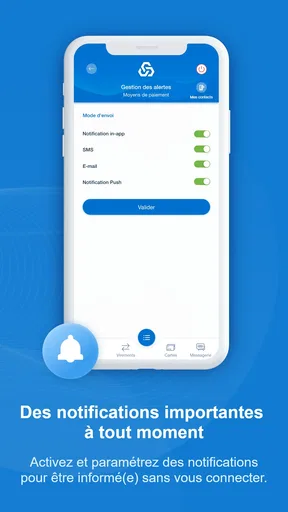
Também aconselho a não confundir notificações do telefone com prova suficiente de uma operação. Uma notificação pode ser útil como lembrete, mas eu confirmaria os detalhes dentro do ambiente oficial antes de agir. Se o telefone mostrar uma mensagem inesperada sobre acesso ou segurança, não tocaria automaticamente no primeiro botão disponível. Ler o texto inteiro é uma forma simples de preservar a agência do utilizador.
Outro conselho prático é rever ocasionalmente as aplicações instaladas no dispositivo. Quanto menos ferramentas desconhecidas tiverem acesso ao telefone, mais fácil é compreender o ambiente em que a app bancária está a ser utilizada. Esta limpeza não torna o CGD mobile infalível, mas reduz distrações e ajuda a identificar comportamentos estranhos mais cedo.
A minha avaliação depois de pesar confiança e utilidade
O CGD mobile cumpre melhor o papel de acesso bancário direto do que o de gestor financeiro completo. A presença do developer identificado, a distribuição gratuita e a compatibilidade com Android 7.1 ou superior tornam a entrada acessível para muitos clientes. A classificação média de 4,4 mostra uma receção favorável, embora eu prefira interpretar esse resultado como um sinal de utilidade geral e não como garantia de que cada experiência será igual.
O ponto decisivo, para mim, é a adequação ao perfil. Se sou cliente da CGD França e quero consultar a minha relação bancária sem depender de um computador, a aplicação é uma escolha lógica. Se procuro uma visão global de várias instituições ou uma análise aprofundada dos meus hábitos, procuraria uma ferramenta complementar. Não há contradição entre as duas opções: uma pode servir para operações bancárias e a outra para planeamento.
A minha recomendação é usar o CGD mobile com confiança moderada e atenção ativa: instalar a versão correta, manter o dispositivo protegido, ler permissões, confirmar cada operação e nunca tratar pedidos urgentes como automaticamente legítimos. A aplicação pode tornar o quotidiano mais simples, mas não deve incentivar decisões apressadas.
No final, considero-o uma opção prática para o público certo, sobretudo para quem valoriza acesso direto à Caixa Geral de Depósitos, SA e não precisa de uma plataforma financeira cheia de análises. Eu instalaria CGD mobile num dispositivo pessoal e protegido, usá-lo-ia para acompanhar a conta e manteria outros canais oficiais disponíveis para situações mais delicadas. É uma ferramenta útil, desde que a conveniência não substitua a leitura cuidadosa nem o controlo sobre os próprios dados.
Prós
- Permite consultar saldos e movimentos rapidamente pelo telemóvel.
- Transferências e pagamentos podem ser feitos sem deslocação ao balcão.
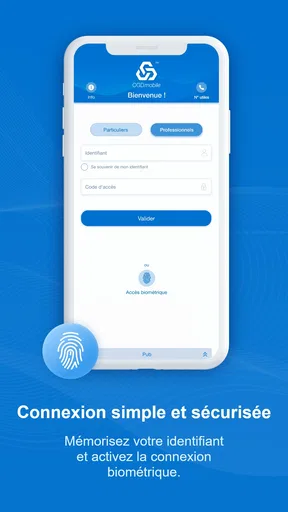
- Autenticação biométrica facilita acessos frequentes à aplicação.
- Notificações ajudam a acompanhar entradas
- saídas e operações realizadas.
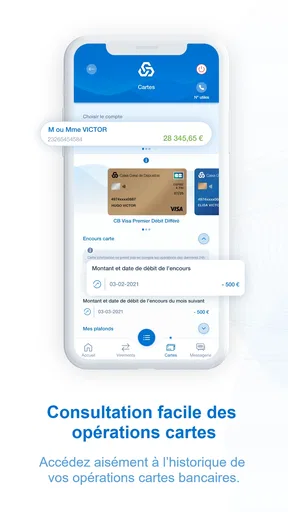
- Inclui funcionalidades úteis para gerir cartões e contas à distância.
Contras
- Algumas operações exigem métodos adicionais de confirmação por segurança.
- A experiência pode variar consoante o modelo e sistema operativo do dispositivo.
- A app depende de ligação à internet para a maioria das funcionalidades.
- Utilizadores menos familiarizados podem precisar de tempo para encontrar opções.
- Interrupções temporárias do serviço podem impedir o acesso à conta.
Perguntas frequentes sobre CGD mobile
O que é o CGD mobile e para que serve?
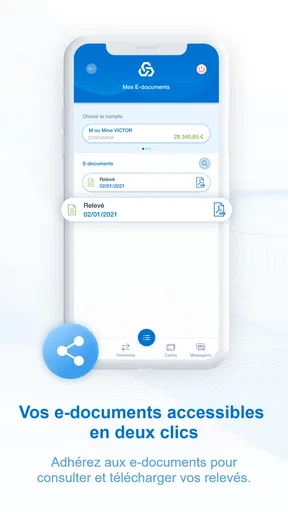
O CGD mobile é a aplicação oficial da Caixa Geral de Depósitos para gerir produtos e operações bancárias através de um smartphone ou tablet. Depois de instalada e ativada, permite consultar saldos e movimentos, fazer transferências, pagar serviços, gerir cartões e acompanhar algumas operações sem precisar de se deslocar a um balcão. A disponibilidade de determinadas funções pode variar conforme o tipo de cliente e os serviços contratados.
Como posso ativar o CGD mobile pela primeira vez?
Para começar a utilizar o CGD mobile, normalmente é necessário ser cliente da Caixa Geral de Depósitos e ter acesso ao serviço Caixadirecta. A aplicação orienta o utilizador durante o registo, que pode exigir dados de identificação, validação do número de telemóvel e um método de autenticação definido pelo banco. Em alguns casos, poderá ser necessário confirmar a adesão através de canais oficiais da CGD ou contactar o apoio ao cliente.
É seguro utilizar o CGD mobile para fazer operações bancárias?
A aplicação foi desenvolvida para disponibilizar operações bancárias com mecanismos de segurança, como autenticação, confirmação de transações e, dependendo do dispositivo, acesso por impressão digital ou reconhecimento facial. Ainda assim, a segurança também depende dos cuidados do utilizador. Deve instalar a app apenas a partir das lojas oficiais, manter o sistema atualizado, evitar redes Wi-Fi públicas e nunca partilhar códigos, palavras-passe ou códigos de confirmação recebidos por SMS.
Que operações posso realizar através do CGD mobile?
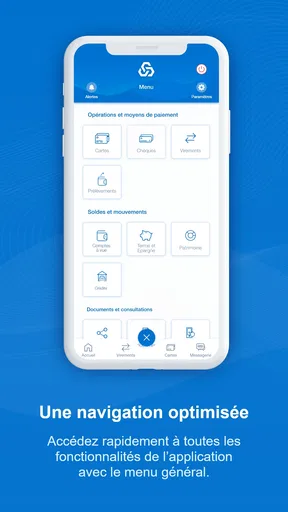
Com o CGD mobile, é possível consultar o saldo e os movimentos das contas, verificar cartões, efetuar transferências, pagar serviços e gerir várias tarefas do dia a dia. Dependendo do perfil do cliente, também podem estar disponíveis funcionalidades relacionadas com pagamentos, MB WAY, depósitos, crédito ou outros produtos da CGD. Antes de confirmar uma operação, convém verificar cuidadosamente o destinatário, o montante, eventuais comissões e os limites aplicáveis.
O CGD mobile é gratuito e funciona em todos os telemóveis?
A instalação do CGD mobile costuma ser gratuita nas lojas oficiais Android e iOS, mas algumas operações realizadas através da aplicação podem estar sujeitas às condições e comissões previstas no preçário da Caixa Geral de Depósitos. A compatibilidade depende da versão do sistema operativo e dos requisitos definidos pelo banco. Para uma utilização segura, recomenda-se manter o telemóvel e a aplicação atualizados e utilizar um dispositivo com bloqueio de ecrã ativo.


